
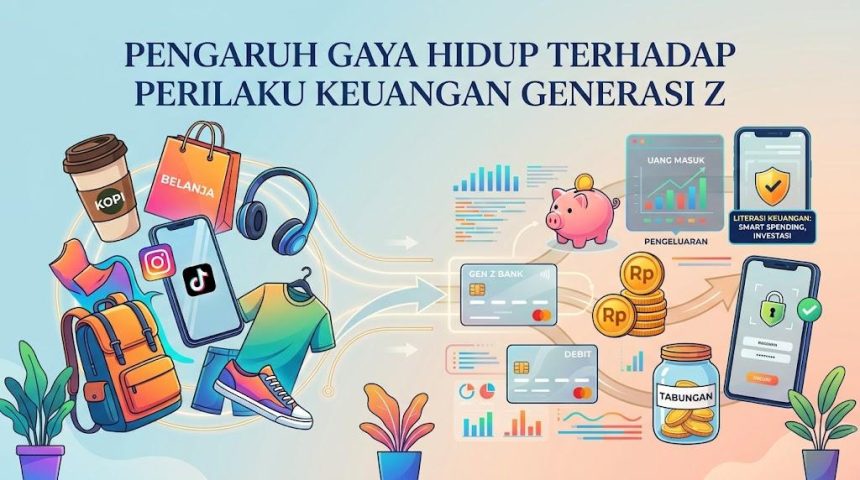
Inilah Kita | Generasi Z merupakan kelompok generasi yang tumbuh bersamaan dengan perkembangan teknologi digital. Kehadiran media sosial, marketplace, dompet digital, dan berbagai layanan keuangan berbasis teknologi membuat aktivitas ekonomi menjadi semakin mudah dilakukan. Kondisi tersebut turut memengaruhi cara Generasi Z dalam menggunakan dan mengelola uang. Gaya hidup yang berkembang melalui lingkungan sosial maupun media digital menjadi salah satu faktor yang dapat berkaitan dengan perilaku keuangan Generasi Z.
Gaya hidup menggambarkan bagaimana seseorang menjalankan aktivitas sehari-hari, menggunakan waktu, serta mengalokasikan pendapatan untuk memenuhi kebutuhan dan keinginannya. Pada Generasi Z, gaya hidup dapat terlihat dari kebiasaan mengikuti tren fashion, mencoba makanan dan minuman yang sedang populer, membeli produk melalui marketplace, menikmati hiburan, hingga melakukan perjalanan. Media sosial juga memiliki peran dalam memperkenalkan berbagai tren baru yang dapat dengan cepat diikuti oleh masyarakat.
Perkembangan teknologi memberikan kemudahan bagi Generasi Z dalam melakukan transaksi. Pembelian barang dapat dilakukan hanya melalui telepon genggam, sedangkan pembayaran dapat menggunakan dompet digital maupun mobile banking. Berbagai promosi seperti diskon, cashback, gratis ongkos kirim, dan potongan harga juga dapat membuat aktivitas konsumsi menjadi semakin mudah. Kemudahan tersebut memberikan manfaat bagi konsumen, tetapi apabila tidak disertai dengan perencanaan keuangan dapat menyebabkan pengeluaran menjadi lebih besar dari yang direncanakan.
Perilaku keuangan berkaitan dengan bagaimana seseorang mengelola pendapatan, pengeluaran, tabungan, investasi, dan penggunaan produk keuangan. Gaya hidup dapat memengaruhi perilaku tersebut karena seseorang perlu menentukan prioritas dalam menggunakan uang. Ketika seseorang lebih banyak mengalokasikan pendapatan untuk memenuhi keinginan dan mengikuti tren, dana yang seharusnya dapat digunakan untuk menabung atau kebutuhan masa depan dapat menjadi lebih terbatas.
Hasil penelitian mengenai Generasi Z juga menunjukkan adanya hubungan antara gaya hidup dan perilaku keuangan. Penelitian Nigrum, Astuti, dan Budiraharjo (2025) terhadap Generasi Z di Kemanggisan, Jakarta Barat, menemukan bahwa gaya hidup memiliki pengaruh signifikan terhadap perilaku keuangan. Penelitian tersebut menggunakan 100 responden Generasi Z dan menunjukkan bahwa literasi keuangan serta gaya hidup secara bersama-sama berpengaruh terhadap perilaku keuangan.
Penelitian lain yang dilakukan Ramadhan dan Laturette (2024) terhadap mahasiswa Universitas Ciputra Surabaya juga menemukan bahwa gaya hidup memiliki pengaruh signifikan terhadap perilaku pengelolaan keuangan Generasi Z. Penelitian tersebut menggunakan data dari responden mahasiswa dan menganalisis hubungan antara literasi keuangan, gaya hidup, dan perilaku pengelolaan keuangan.
Meskipun demikian, gaya hidup tidak selalu memberikan dampak negatif terhadap kondisi keuangan. Mengikuti tren, menikmati hiburan, maupun membeli barang yang disukai merupakan bagian dari aktivitas konsumsi. Hal yang perlu diperhatikan adalah kemampuan seseorang dalam menyesuaikan pengeluaran dengan pendapatan. Gaya hidup yang sesuai dengan kemampuan finansial dapat tetap dilakukan tanpa mengabaikan kebutuhan utama dan tujuan keuangan.
Literasi keuangan menjadi salah satu hal penting dalam menghadapi kondisi tersebut. Berdasarkan Survei Nasional Literasi dan Inklusi Keuangan (SNLIK) 2025 yang dilakukan Otoritas Jasa Keuangan (OJK) bersama Badan Pusat Statistik (BPS), kelompok usia 18–25 tahun memiliki indeks literasi keuangan sebesar 73,22 persen dan indeks inklusi keuangan sebesar 89,96 persen. Data tersebut menunjukkan bahwa kelompok usia muda sudah memiliki akses yang cukup luas terhadap produk dan layanan keuangan, sehingga pemahaman mengenai cara menggunakan dan mengelola keuangan menjadi semakin penting.
Generasi Z dapat membangun perilaku keuangan yang lebih baik melalui kebiasaan sederhana, seperti membuat anggaran pengeluaran, mencatat transaksi, menyisihkan pendapatan untuk tabungan, serta membedakan kebutuhan dan keinginan. Sebelum melakukan pembelian, seseorang juga dapat mempertimbangkan apakah barang tersebut benar-benar dibutuhkan atau hanya karena mengikuti tren. Kebiasaan tersebut dapat membantu mengendalikan pengeluaran dan mengurangi kemungkinan pembelian secara impulsif.
Selain mengatur pengeluaran, Generasi Z juga perlu memiliki tujuan keuangan untuk masa depan. Sebagian pendapatan dapat dialokasikan untuk tabungan, dana darurat, maupun investasi sesuai dengan kemampuan dan pemahaman masing-masing. Dengan memiliki tujuan yang jelas, penggunaan uang tidak hanya berorientasi pada kebutuhan saat ini, tetapi juga mempertimbangkan kondisi keuangan pada masa yang akan datang.
Berdasarkan pembahasan tersebut, dapat dipahami bahwa gaya hidup merupakan salah satu faktor yang berkaitan dengan perilaku keuangan Generasi Z. Perkembangan teknologi dan media sosial memberikan kemudahan dalam memenuhi kebutuhan maupun keinginan, tetapi kemudahan tersebut perlu diimbangi dengan kemampuan mengelola keuangan. Gaya hidup yang tidak disertai perencanaan dapat meningkatkan pengeluaran, sedangkan gaya hidup yang disesuaikan dengan kemampuan finansial dapat membantu menjaga kondisi keuangan.
Pada akhirnya, pengelolaan keuangan yang baik bukan berarti Generasi Z harus meninggalkan gaya hidup modern. Hal yang lebih penting adalah kemampuan menentukan prioritas, membedakan kebutuhan dan keinginan, serta menggunakan pendapatan secara bertanggung jawab. Dengan meningkatkan literasi keuangan dan menerapkan kebiasaan pengelolaan uang yang baik, Generasi Z dapat tetap mengikuti perkembangan gaya hidup sekaligus mempersiapkan kondisi keuangan yang lebih baik di masa depan.
Daftar Pustaka
Badan Pusat Statistik. (2021). Hasil Sensus Penduduk 2020. Jakarta: Badan Pusat Statistik.
Nigrum, A. P., Astuti, I., & Budiraharjo, J. (2025). Pengaruh Literasi Keuangan dan Gaya Hidup terhadap Perilaku Keuangan Generasi Z di Kemanggisan Kota Jakarta Barat. NUSANTARA: Jurnal Ilmu Pengetahuan Sosial, 12(10), 3996–4005.
Otoritas Jasa Keuangan & Badan Pusat Statistik. (2025). Survei Nasional Literasi dan Inklusi Keuangan (SNLIK) Tahun 2025. Jakarta: Otoritas Jasa Keuangan.
Ramadhan, M. I. A., & Laturette, K. (2024). Analisis Pengaruh Literasi Keuangan dan Gaya Hidup terhadap Perilaku Pengelolaan Keuangan Generasi Z di Universitas Ciputra Surabaya. Media Akuntansi dan Perpajakan Indonesia, 6(1).
Dosen Pengampu : Melda Wiguna S.E., M. M